F.I.R.E. 财务自由提前退休法则与计算器指南
F.I.R.E.(财务独立、提前退休)运动的核心法则立足于极高储蓄率(50%至70%)、宽基低成本指数基金的复利积累,以及著名的4%安全提现率(SWR)。当积累的可投资净资产达到年度总开支的25至30倍时,即可通过被动收益覆盖日常生存所需,彻底终结强制性公司劳役。
想进一步了解这个结果?
免费领取 2027 天使数字年度地图
输入生日,查看你的 2027 个人年和每个月的天使数字,并可写下全年意图。资料为中文版;邮件为英文。
您刚才体验了页面精简版。解锁完整版网页手账,即可在您自己设备上私密保存记录、收听引导冥想并追踪每日进度。
- 10 秒即刻打开
- 保存在您自己设备上 · 0 月费
- 中 · 英 · 越三语
免责声明:本交互工具仅供个人实践与参考,不替代任何专业财务或医疗建议。
快速解答
F.I.R.E. 运动的底层哲学
F.I.R.E. 运动将真正财富定义为主权时间自主权,通过极致的储蓄率与指数基金复利增长,让人在常规退休年龄数十年前实现财务自立与人生掌控。
源自经典著作《要钱还是要命》(Your Money or Your Life),现代 F.I.R.E. 理念重新审视了金钱的本质:财富不是攀比消费的徽章,而是兑换人生生命能量与绝对时间自主权的筹码。
传统的职场晋升路径迫使普通人工作整整40年。而 F.I.R.E. 建立了严密的数学确定性:通往自由的时间跨度并非取决于绝对薪资高低,而是完全取决于您的储蓄投资率。
免费领取 2027 天使数字年度地图
输入生日,查看你的 2027 个人年、每个月的指引天使数字,以及专属的年度意图书写空间。资料为中文版;确认邮件为英文。
F.I.R.E. 的四大主流流派
- Lean FIRE(极简瘦 FIRE): 目标资产约为 50 万至 80 万美元(或 350 万至 500 万人民币),依托极致节俭生活方式或地理套利(迁居至低消费城市或海外),杜绝非必要轻奢消费。
- Traditional FIRE(标准 FIRE): 中产家庭的黄金基准。积累 100 万至 200 万美元资产,支持每年 4 万至 8 万美元开支,保障品质生活、全家医疗保险与子女优质教育。
- Fat FIRE(富足肥 FIRE): 针对高收入专业人士或创业者,积累 300 万至 500 万美元以上资产,每年开支 12 万美元以上,畅享环球旅行、高端医疗与慷慨捐赠。
- Coast FIRE(顺流躺平 FIRE): 年轻时通过高强度储蓄,使投资本金达到临界值,未来仅靠复利自然增值即可满足 65 岁退休需求。达成后无需继续强行存钱,只需从事轻松有趣的工作支付当下温饱。
四大 F.I.R.E. 模式对比矩阵
| 特性维度 | Lean FIRE | Traditional FIRE | Fat FIRE | Coast FIRE |
|---|---|---|---|---|
| 预估年度开支 | 8 – 15 万人民币 | 25 – 50 万人民币 | 80 – 150 万人民币+ | 覆盖当下基础开支 |
| 目标蓄水池 (25x) | 200 – 375 万人民币 | 625 – 1250 万人民币 | 2000 – 3750 万人民币+ | 100 – 200 万(30岁时) |
| 建议储蓄率 | 60% – 80% | 50% – 65% | 40% – 60%(高收入) | 达成后 0% 追加 |
| 生活妥协程度 | 极高(物欲断舍离) | 中等(平衡适度) | 极低(充分享受) | 低(转换轻松工作) |
| 经济下行抗风险力 | 较低 | 中等 | 极高(资产缓冲厚实) | 良好 |
| 配套管理工具 | F.I.R.E. 退休计算器工作台 | 一人超级个体系统 | 家族财务沙盘 | 四天工作制排程手册 |
三一学院研究与 4% 安全提款法则
1998年美国三一大学三位金融学教授联合发表了著名的“三一研究”(Trinity Study)。他们回测了1926年至1995年间美国股市和债市的长周期历史数据,发现在50%至75%股票指数加上剩余债券的投资组合下,首年提取初始本金的4%(后续每年随通胀微调),在历经30年退休期后资产不枯竭的成功概率超过95%。
计算您的财务自由目标金:
F.I.R.E. 目标资产 = 年度生活总开支 × 25
例如,若您全家每年基础开销为 20 万元人民币:
200,000 × 25 = 5,000,000 人民币 (500万)
对于打算在35岁至45岁提早退休、享受长达40-50年闲暇人生的践行者,全球理财学界普遍建议将提款率收敛至更为保守的 3.25% 至 3.5%(即乘以 28 至 30 倍年开销),以从容抵御长周期极端通胀与熊市回撤。
加速抵达提前退休的五大实操步骤
- 执行地毯式财务审计: 清理过去一年所有账单,严格剥离维持生存的刚性支出与消费主义洗脑下的虚荣伪需求。
- 拉大收支剪刀差: 节流存在生理极限,开源没有上限。借助我们的一人超级个体操作系统,建立可规模化的数字化轻资产副业。
- 全自动买入低费率指数基金: 发薪日当天自动扣款定投宽基指数,克服追涨杀跌的人性弱点。
- 储备两年极速应急现金垫: 退休前保留18至24个月的高息活期现金跑道,防止在熊市底部被迫低位割肉股票。
- 构建后退休时代自我身份: 提前规划志趣爱好与社会贡献项目,避免脱离职场后产生虚无感与社交断联。
专题核心拓展与实践联动
为在同一专题领域深化实践效果并构建完整的执行闭环,建议结合以下核心指南:
- 实践 现代自由职业者与精品商业咨询机构运营系统权威手册 中的执行方案,系统性夯实日常工作与习惯的基础架构。
- 探索 霍华德·马克斯二阶思维与市场周期尽职调查指南 解析的核心原则,进一步拓展思维深度并提升专注清晰度。
- 应用 离职补偿谈判核查清单:要查什么、可以争取什么、存款能撑多久 提供的实战指南,持续保持长期行动惯性与确定性突破。
免责声明与财务合规提示
本指南及相关财务测算框架仅供个人教育、信息参考与逻辑推演使用,不构成任何专业财务、投资、税务或法律咨询意见。历史市场回报率与安全提款模型不保证未来收益表现。读者在做出重大财务决策前,应独立咨询具备法定资质的专业理财顾问或注册会计师。
交叉验证的研究视角,辅助更清晰的个人决策。
宏观流动性雷达:监控全球央行 M2 扩张速度、真实通胀门槛与法定货币购买力稀释。
常见问题解答
这在金融学上被称为收益顺序风险(Sequence of Returns Risk)。应对良方是启动储备好的2年流动现金垫来支付温饱,在市场低谷期主动缩减海外度假开支,甚至接一些轻量级自由顾问咨询,静待股市周期性反弹。
参考来源与核验资料
- [1]Bogleheads Wiki — Safe Withdrawal Rates ↗
- [2]AAII Journal — Cooley, Hubbard & Walz (1998), Choosing a Withdrawal Rate That Is Sustainable (Trinity Study) ↗
依据正念实操与个人成长编辑规范审校。 编辑政策
本指南提到的工具
 省 20%
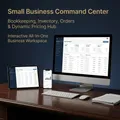
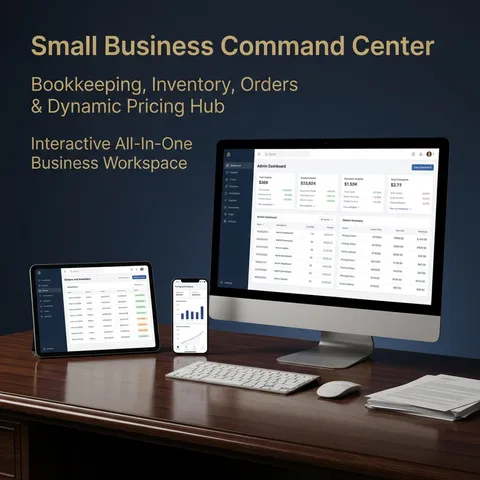
小微企业综合运营与财务调度中心
在一个地方看清你做了什么、成本多少、谁下了单、赚了多少,专为手作者、小店主和网店卖家设计。
US$29US$23.20US$29₫629,000₫503,000₫629,000
 省 20%
代理机构业务操作系统——客户、项目与发票管理面板
把机构的客户、项目和发票集中在一处,一眼看清谁还欠款、接下来什么要到期。
US$39US$31.20US$39₫849,000₫679,000₫849,000
 省 20%
习惯追踪器与连续打卡规划本 — 习惯叠加、75天挑战与多巴胺重置
一款习惯追踪网页应用,把每日打卡、连续天数、习惯叠加、挑战和冲动记录连在一起,让你看清哪些习惯在坚持,哪些在松动。
US$27.99US$22.39US$27.99₫609,000₫487,000₫609,000
读者如何因这些练习而改变
8多年来,超过240万名关注者和3.8万+名学员组成的社群,分享了坚持这些练习后在爱情、财富和内心平静上的真实变化。
 爱情故事
双生火焰日记有用吗?真实故事与每日练习
双生火焰日记真的有用吗?分享走出分手、迎来灵魂伴侣、找回平静的真实经历,并展示每天的练习在日记里是什么样子。
阅读指南 金钱故事
金钱显化日记有用吗?真实故事
金钱显化日记真的有用吗?分享还清欠款、争取加薪、缓解金钱焦虑的经历,并展示每天的练习在日记里是什么样子。
阅读指南
 爱情故事
分手后如何显化爱情:真实疗愈故事
分手后如何显化爱情?分享人们如何用自爱肯定语、照镜子练习和爱情日记先疗愈自己,再重新敞开心扉的真实经历。
阅读指南 金钱故事
显化无债生活:稳步还清欠款的真实故事
如何显化无债生活?分享人们如何把金钱肯定语、丰盛日记与清晰目标、截止日期和每日证据结合起来,稳步走向无债。
阅读指南 爱情故事
显化灵魂伴侣:从内在开始的真实故事
如何显化灵魂伴侣?分享人们如何写下理想伴侣脚本、制作爱情愿景板,并在爱到来之前先对生活说“好”。
阅读指南 金钱故事
显化加薪:自信开口的真实故事
如何显化加薪或升职?分享人们如何清理金钱信念、练习自信肯定语,并在开口前记录下自己的成绩。
阅读指南 爱情故事
双生火焰重逢故事:走向平静的真实旅程
真实的双生火焰重逢故事:人们如何借助旅程阶段、征兆记录和引导冥想,在分离期间找回平静,无论最终是否重逢。
阅读指南 金钱故事
从金钱焦虑到与钱和解:真实故事
分享缓解金钱焦虑的经历:查看账户前听一段简短的引导冥想,每周一次金钱约会,并温和地审视旧信念。
阅读指南
同主题深度指南
查看全部 (18) →
小型企业现金流与损益表 (P&L) 管理指南
掌握小型企业现金流管理精髓。深入解析损益表建模、保本点测算、运营利润率管控以及私有化财务看板搭建。
阅读指南
咨询机构与自由职业业务操作系统指南
高效运营数字化咨询机构或独立服务业务。全面掌握客户专属门户、月度持续服务收入管线以及稳健现金流运营体系。
阅读指南
离职补偿谈判核查清单与裁员缓冲期计算 | YinYang
实用的离职补偿核查清单:签署期限、可谈判条款、税务、医保,以及裁员后如何计算应急资金能撑几个月。
阅读指南
塔勒布反脆弱与杠铃策略:非对称风险决策指南
深度解析纳西姆·塔勒布反脆弱核心框架:杠铃双峰配置策略、凸性收益曲线、风险剔除法与黑天鹅环境下的生存决策矩阵。
阅读指南
深入阅读:同主题系列指南
每个系列用多种情境回答同一个问题,例如每个天使数字在爱情中的含义,或每一组星座配对。
理财计算器
财务独立精算模型立足于美国圣三一大学安全取款率研究(Trinity Study)、蒙特卡洛回报序列风险模拟以及标普500历史复合再投资数据。在制定安全提款率、储蓄复利曲线和现金跑道缓冲带时,必须结合个人通胀预期、医疗保障储备与税务递延账户进行动态校准。
35 篇博客
最新文章
热门内容
本周读者最常打开的内容
按过去 7 天的真实访问量排序。
免费领取 2027 天使数字年度地图
输入生日,查看你的 2027 个人年、每个月的指引天使数字,以及专属的年度意图书写空间。资料为中文版;确认邮件为英文。
关注我们
每天的仪式,就在你的动态里
Yin Yang Masters 的简短指南、月相仪式和计划本使用教程。
在 AI 助手中直接询问 Yinyang Masters
在聊天中获得同样的计算与指引:添加免费的 Yinyang Masters 应用,然后用日常语言提问。无需注册账号。
试着问: “找一篇关于开始每日灵性练习的 Yinyang Masters 指南。”
认识 Moon Keeper,我们的直播祭坛守护者
Moon Keeper 每小时观察星象、抽一张塔罗牌,并分享一段 3 分钟的静心练习。来祭坛看看,关注每小时日记,并在留言簿里写下你的话。
每天收到 Yin Yang Masters 通讯
每天一封简短邮件:一个今日练习、一个读者的真实故事,以及关于爱情、财富与内心平静的最新指南。通讯为英文。
8多年来,超过240万名关注者和3.8万+名学员组成的社群,分享了坚持这些练习后在爱情、财富和内心平静上的真实变化。